من الإنفاق السخي إلى قنبلة الديون... فرنسا أمام اختبار مالي وسياسي حاسم
تجد فرنسا نفسها أمام واحدة من أصعب أزماتها المالية منذ عقود، بعدما تحوّلت سنوات الإنفاق الحكومي المرتفع إلى عبء متزايد على المالية العامة، في وقت ترتفع فيه تكلفة الاقتراض وتتراجع شهية المستثمرين تجاه السندات الفرنسية، بينما يبدو النظام السياسي عاجزاً عن الاتفاق على إجراءات تصحيحية قادرة على وقف تدهور العجز والدين.
ومع اقتراب عائد السندات الحكومية الفرنسية لأجل 10 سنوات من 5 في المائة، وهو أعلى مستوى منذ عام 2002، تتزايد مخاوف الأسواق من دخول ثاني أكبر اقتصاد في منطقة اليورو في حلقة مفرغة، ترتفع فيها تكلفة خدمة الدين، فتتقلص قدرة الحكومة على تمويل الاستثمارات والإنفاق الاجتماعي، ويؤدي ذلك بدوره إلى زيادة الضغوط على المالية العامة.
وتبلغ ديون فرنسا نحو 4 تريليونات دولار، أي ما يقارب 119 في المائة من الناتج المحلي الإجمالي، بينما تشير تقديرات إلى أن تكلفة خدمة الدين قد تصل إلى نحو 100 مليار دولار في 2027. وبحلول 2030، من المتوقع أن ترتفع تكلفة خدمة الدين بنحو 59 في المائة، لتصبح واحدة من أكبر بنود الإنفاق الحكومي، وربما تتجاوز الإنفاق العسكري بنهاية العقد.
ولا تقتصر المشكلة على حجم الدين الحالي. إذ تواجه فرنسا استحقاقات تتجاوز قيمتها تريليون دولار حتى عام 2030، بينما تعتزم إصدار ما يقارب 380 مليار دولار من الديون الجديدة العام المقبل، وهو مستوى قياسي، في وقت لم تعد فيه بعض مصادر الطلب التقليدية على السندات الفرنسية بالقوة نفسها التي كانت عليها خلال سنوات أسعار الفائدة المنخفضة.
كما أن البنك المركزي الفرنسي لم يعد يشتري السندات الحكومية، بل يسمح لمحفظته بالتقلص مع استحقاق السندات، بينما خفّض مديرو أصول يابانيون كانوا من المستثمرين المستقرين في السندات الفرنسية تعرضهم للسوق. أما صناديق التحوُّط التي دخلت لتغطية جزء من الفراغ، فقد تعرض بعضها لخسائر مع اشتداد تقلبات السوق.
وتستند هذه المعطيات والأرقام إلى تقارير نشرتها صحيفتا «وول ستريت جورنال» و«نيويورك تايمز»، تناولت تصاعد أعباء الدين والاقتراض في فرنسا، إلى جانب الاحتجاجات والإضرابات والجمود السياسي الذي يسبق الانتخابات الرئاسية المقررة في ربيع 2027.
من «مهما بلغت التكلفة» إلى فاتورة الدين
تعود جذور الأزمة إلى سنوات طويلة من الإنفاق العام المرتفع، إذ لم تسجل فرنسا موازنة متوازنة منذ عام 1974. وعلى مدى عقود، توسعت الدولة في تمويل منظومة واسعة من الخدمات الاجتماعية والدعم الحكومي، مما جعل خفض الإنفاق أكثر صعوبة من الناحية الاقتصادية والسياسية.
وعندما تولى إيمانويل ماكرون الرئاسة في 2017، قدّم نفسه باعتباره إصلاحياً قادراً على إعادة المالية العامة إلى مسار أكثر انضباطاً. وأجرى إصلاحات في سوق العمل، وخفَّض ضرائب الشركات، وألغى ضريبة الثروة، وهي إجراءات ساعدت، وفق أنصاره، على دعم النمو وخفض العجز إلى أقل من الحد الأوروبي البالغ 3 في المائة من الناتج في السنوات الأولى من رئاسته.
لكن الأزمات المتلاحقة دفعت ماكرون تدريجياً إلى استخدام الإنفاق الحكومي أداةً رئيسية لاحتواء الاضطرابات.
بدأ ذلك خلال احتجاجات «السترات الصفراء» عندما خصصت الحكومة ما لا يقل عن 10 مليارات يورو لتهدئة الحركة الاحتجاجية، ثم اتسع الإنفاق بصورة كبيرة خلال جائحة «كوفيد-19» وأزمة الطاقة التي أعقبت الغزو الروسي لأوكرانيا.
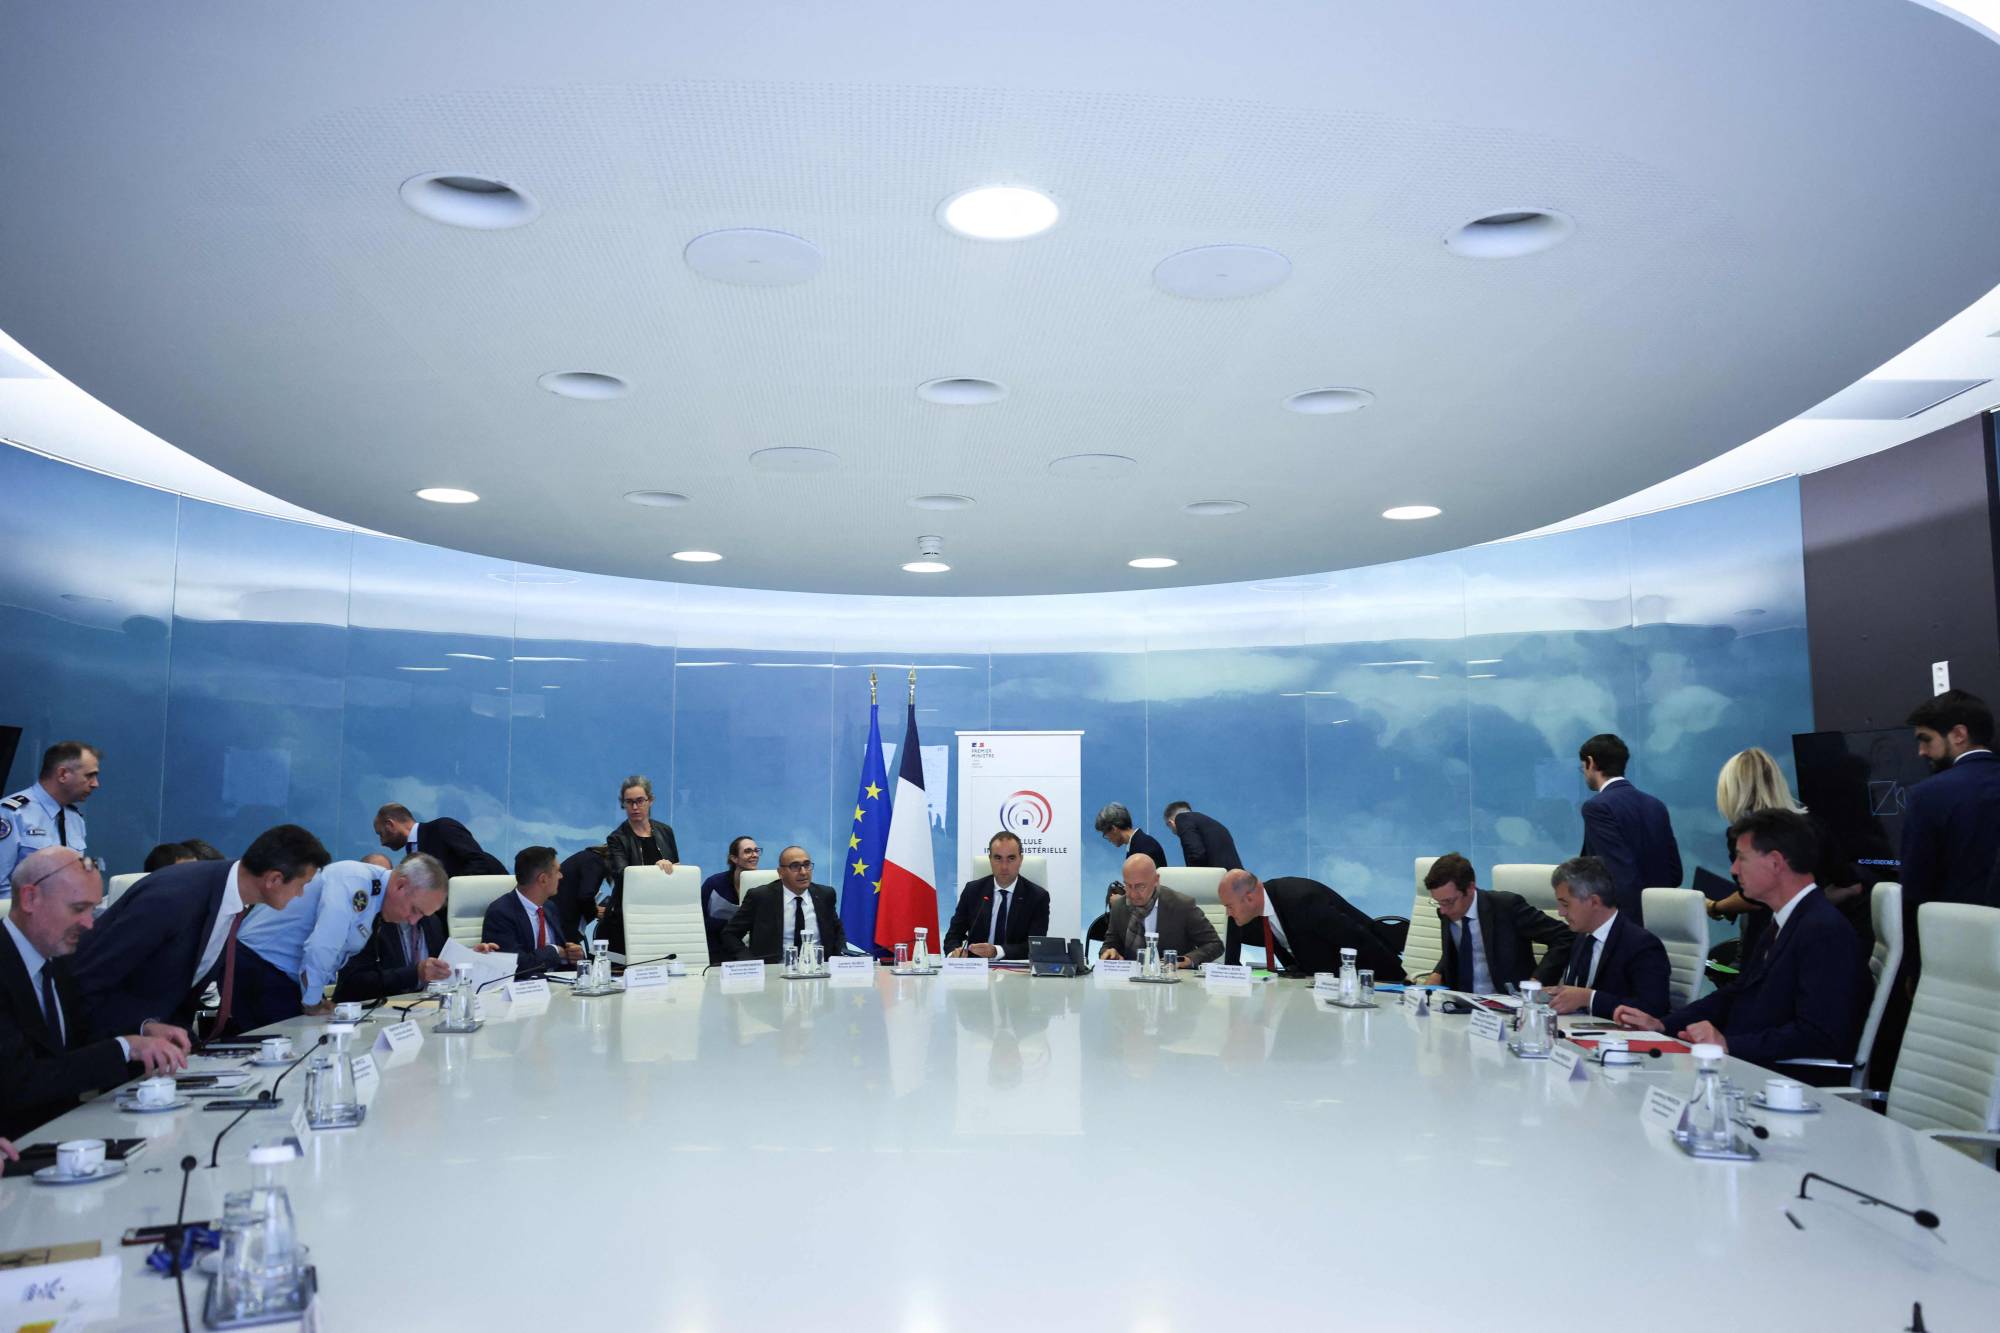
وكان شعار ماكرون خلال تلك الفترة «مهما بلغت التكلفة»، في إشارة إلى استعداد الحكومة لتوفير الدعم المالي للشركات والأسر مهما ارتفعت الفاتورة.
لكن بعض الإجراءات التي قُدمت في البداية باعتبارها مؤقتة تحولت إلى التزامات مالية مستمرة. فقد خفضت الحكومة ضرائب الشركات بنحو 10 مليارات يورو إضافية سنوياً، ورفعت أجور العاملين في قطاع الرعاية الصحية العامة، كما موَّلت برنامجاً واسعاً لدعم أجور العاملين في الشركات خلال الجائحة.
ولم تنته بعض برامج الدعم بعد انتهاء عمليات الإغلاق. واستمرت شركات، من المطاعم الصغيرة إلى المؤسسات الكبرى، في الاستفادة من برامج كان يفترض في الأصل أن تكون بمثابة دعم مؤقت خلال الأزمة.
ثم أنفقت الحكومة عشرات المليارات من اليورو على دعم أسعار الطاقة بعد الحرب في أوكرانيا، عبر وضع سقف لأسعار الكهرباء والغاز، واستمر جزء من هذه الإعانات حتى بعد تحسن إمدادات الغاز الأوروبية.
أخطاء في الحسابات تكشف حجم الفجوة
بدأت آثار هذه السياسة تظهر بوضوح في 2023، عندما اكتشفت وزارة المالية الفرنسية أن إيرادات الضرائب جاءت أقل بكثير من التوقعات، بينما تجاوزت بعض بنود الإنفاق تقديراتها.
وفي مذكرة سرية تلقاها وزير المالية آنذاك برونو لومير في ديسمبر (كانون الأول) 2023، حذر مسؤولو الخزانة من نقص في الإيرادات الضريبية، مشيرين إلى أن ضريبة استثنائية فُرضت على منتجي الطاقة لاستعادة جزء من تكلفة دعم أسعار الطاقة لم تحقق سوى جزء من الإيرادات التي توقعتها الحكومة.
كما جاءت إيرادات ضريبة القيمة المضافة أقل من المستهدف، في حين جرى التقليل من تقدير تكلفة الإنفاق الحكومي بنحو 3 مليارات يورو.
وقدّر مسؤولو الخزانة آنذاك أن هذه الأخطاء يمكن أن ترفع عجز الموازنة لعام 2023 إلى 5.2 في المائة من الناتج، مقارنة بتقدير سابق عند 4.9 في المائة، ما كان سيترك فجوة بنحو 9.2 مليار يورو في المالية العامة.
وفي فبراير (شباط) التالي، أظهرت مذكرة أخرى أن العجز قد يصل إلى 5.6 في المائة في 2023، بينما يمكن أن يتسع عجز 2024 إلى 5.7 في المائة، مقارنة بتقدير قدره 4.4 في المائة في الموازنة التي أقرها البرلمان.
وأصبح أمام لومير فجوة تقارب 40 مليار يورو يتعين سدها، لكنه رأى أن الحكومة لا تستطيع إجراء تخفيضات بالحجم المطلوب من دون موافقة البرلمان.
السياسة تعطل العلاج
هنا اصطدمت الحسابات الاقتصادية بالواقع السياسي.
كانت الحكومة بحاجة إلى خفض الإنفاق، لكن أي محاولة لتمرير إجراءات تقشفية واسعة كانت تهدد بإشعال مواجهة جديدة داخل الجمعية الوطنية، المنقسمة بين اليمين المتطرف والوسط المؤيد لماكرون وتحالف يساري واسع.
وكان رئيس الوزراء السابق غابرييل أتال يفضل استخدام الصلاحيات التنظيمية للحكومة لإجراء التخفيضات من دون فتح معركة برلمانية واسعة، خشية أن تطالب المعارضة في المقابل بزيادة الضرائب، بما قد يضر بالنمو.
لكن عامل الانتخابات كان حاضراً أيضاً
ومع اقتراب انتخابات البرلمان الأوروبي في يونيو (حزيران) 2024، كان ماكرون متردداً في الدخول في مواجهة مالية كبيرة مع الناخبين. وبعد أن حقق حزب التجمع الوطني بزعامة مارين لوبان نتائج قوية في الانتخابات الأوروبية، اتخذ ماكرون قراراً مفاجئاً بحل الجمعية الوطنية والدعوة إلى انتخابات مبكرة.
بدلاً من أن تعزز الانتخابات موقعه، أدت النتيجة إلى برلمان منقسم إلى ثلاثة معسكرات رئيسية، مما جعل تمرير موازنة تتضمن تخفيضات كبيرة في الإنفاق أكثر صعوبة.
ومنذ ذلك الحين، أصبحت الموازنة الفرنسية رهينة مفاوضات سياسية متكررة، وسقط رؤساء حكومات حاولوا فرض إجراءات لإعادة الانضباط إلى المالية العامة.
وتجاوز عجز الموازنة الفرنسية 5 في المائة من الناتج خلال السنوات الثلاث الماضية، بينما تشير تقديرات حديثة إلى أنه قد يصل إلى 6.8 في المائة بحلول 2030 إذا لم تُتخذ إجراءات أكثر صرامة.
الأسواق تبدأ بفرض الانضباط
بالنسبة إلى المستثمرين، لم تعد المشكلة مجرد أرقام في الموازنة، بل أصبحت مسألة قدرة الدولة على اتخاذ القرارات اللازمة لتغيير المسار.
وتقول الأسواق كلمتها من خلال أسعار السندات.
فمع ارتفاع العائد على السندات الفرنسية لأجل 10 سنوات إلى مستويات تقترب من 5 في المائة، أصبحت فرنسا تدفع للاقتراض أكثر من دول كانت تعد في السابق من أكثر الحالات هشاشة في منطقة اليورو، مثل إيطاليا واليونان.
ويحذر المستثمرون من أن ارتفاع أسعار الفائدة جاء في أسوأ توقيت ممكن بالنسبة إلى فرنسا، إذ تضطر الحكومة إلى إعادة تمويل كميات ضخمة من الديون التي أُصدرت في عصر الفائدة المنخفضة.
ويشير مستشار المحافظ الاستثمارية في شركة «كارمييناك» كيفن ثوزيه إلى معادلة بسيطة لكنها شديدة القسوة: إذا تجاوز معدل الفائدة على الدين معدل نمو الاقتصاد، فإن الدين سيواصل الارتفاع ما لم تُجرَ تخفيضات كبيرة في الإنفاق، وفق ما ذكرت صحيفة «وول ستريت جورنال».
وهذا ما يطلق عليه الاقتصاديون «تأثير كرة الثلج»، حيث تؤدي زيادة الدين إلى ارتفاع مدفوعات الفائدة، التي ترفع بدورها العجز والدين، فتحتاج الحكومة إلى الاقتراض أكثر، وهكذا تتكرر الحلقة.
وتقدر منظمة التعاون الاقتصادي والتنمية أن دين فرنسا قد يصل إلى 200 في المائة من الناتج المحلي الإجمالي بحلول 2050 إذا لم تُخفَّض النفقات.
أزمة مالية تتزامن مع أزمة اجتماعية
ولا تجري هذه التطورات في فراغ سياسي.
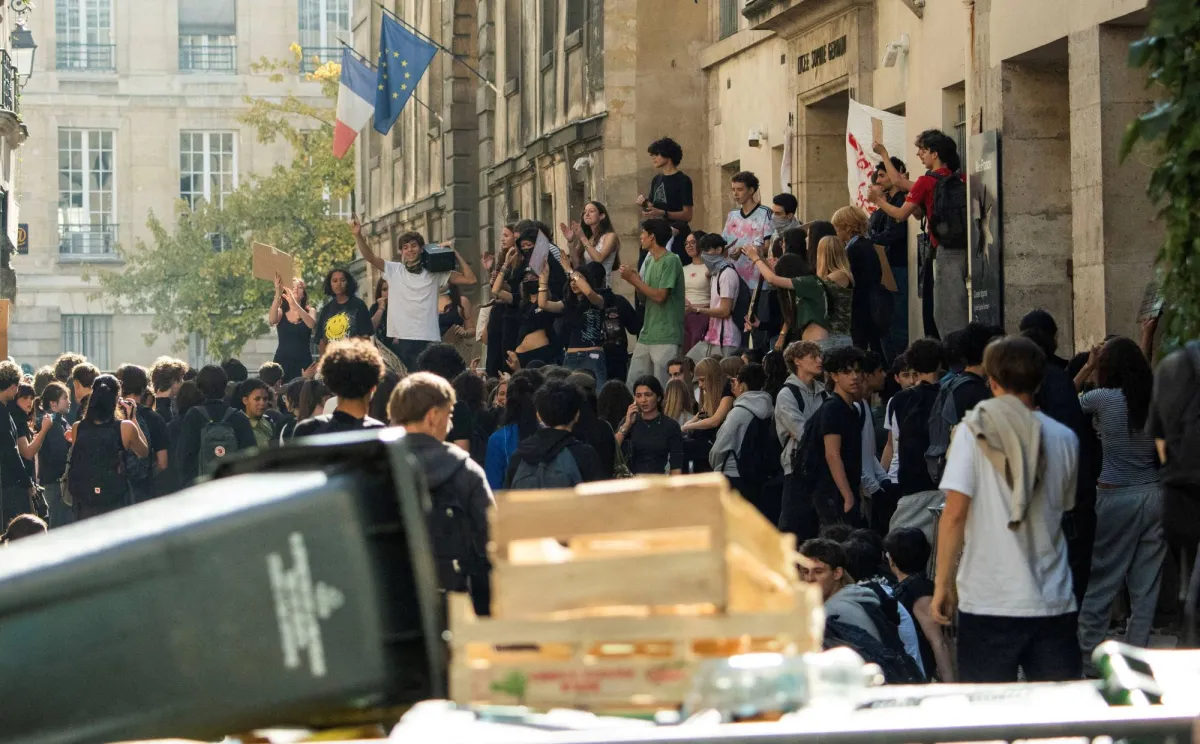
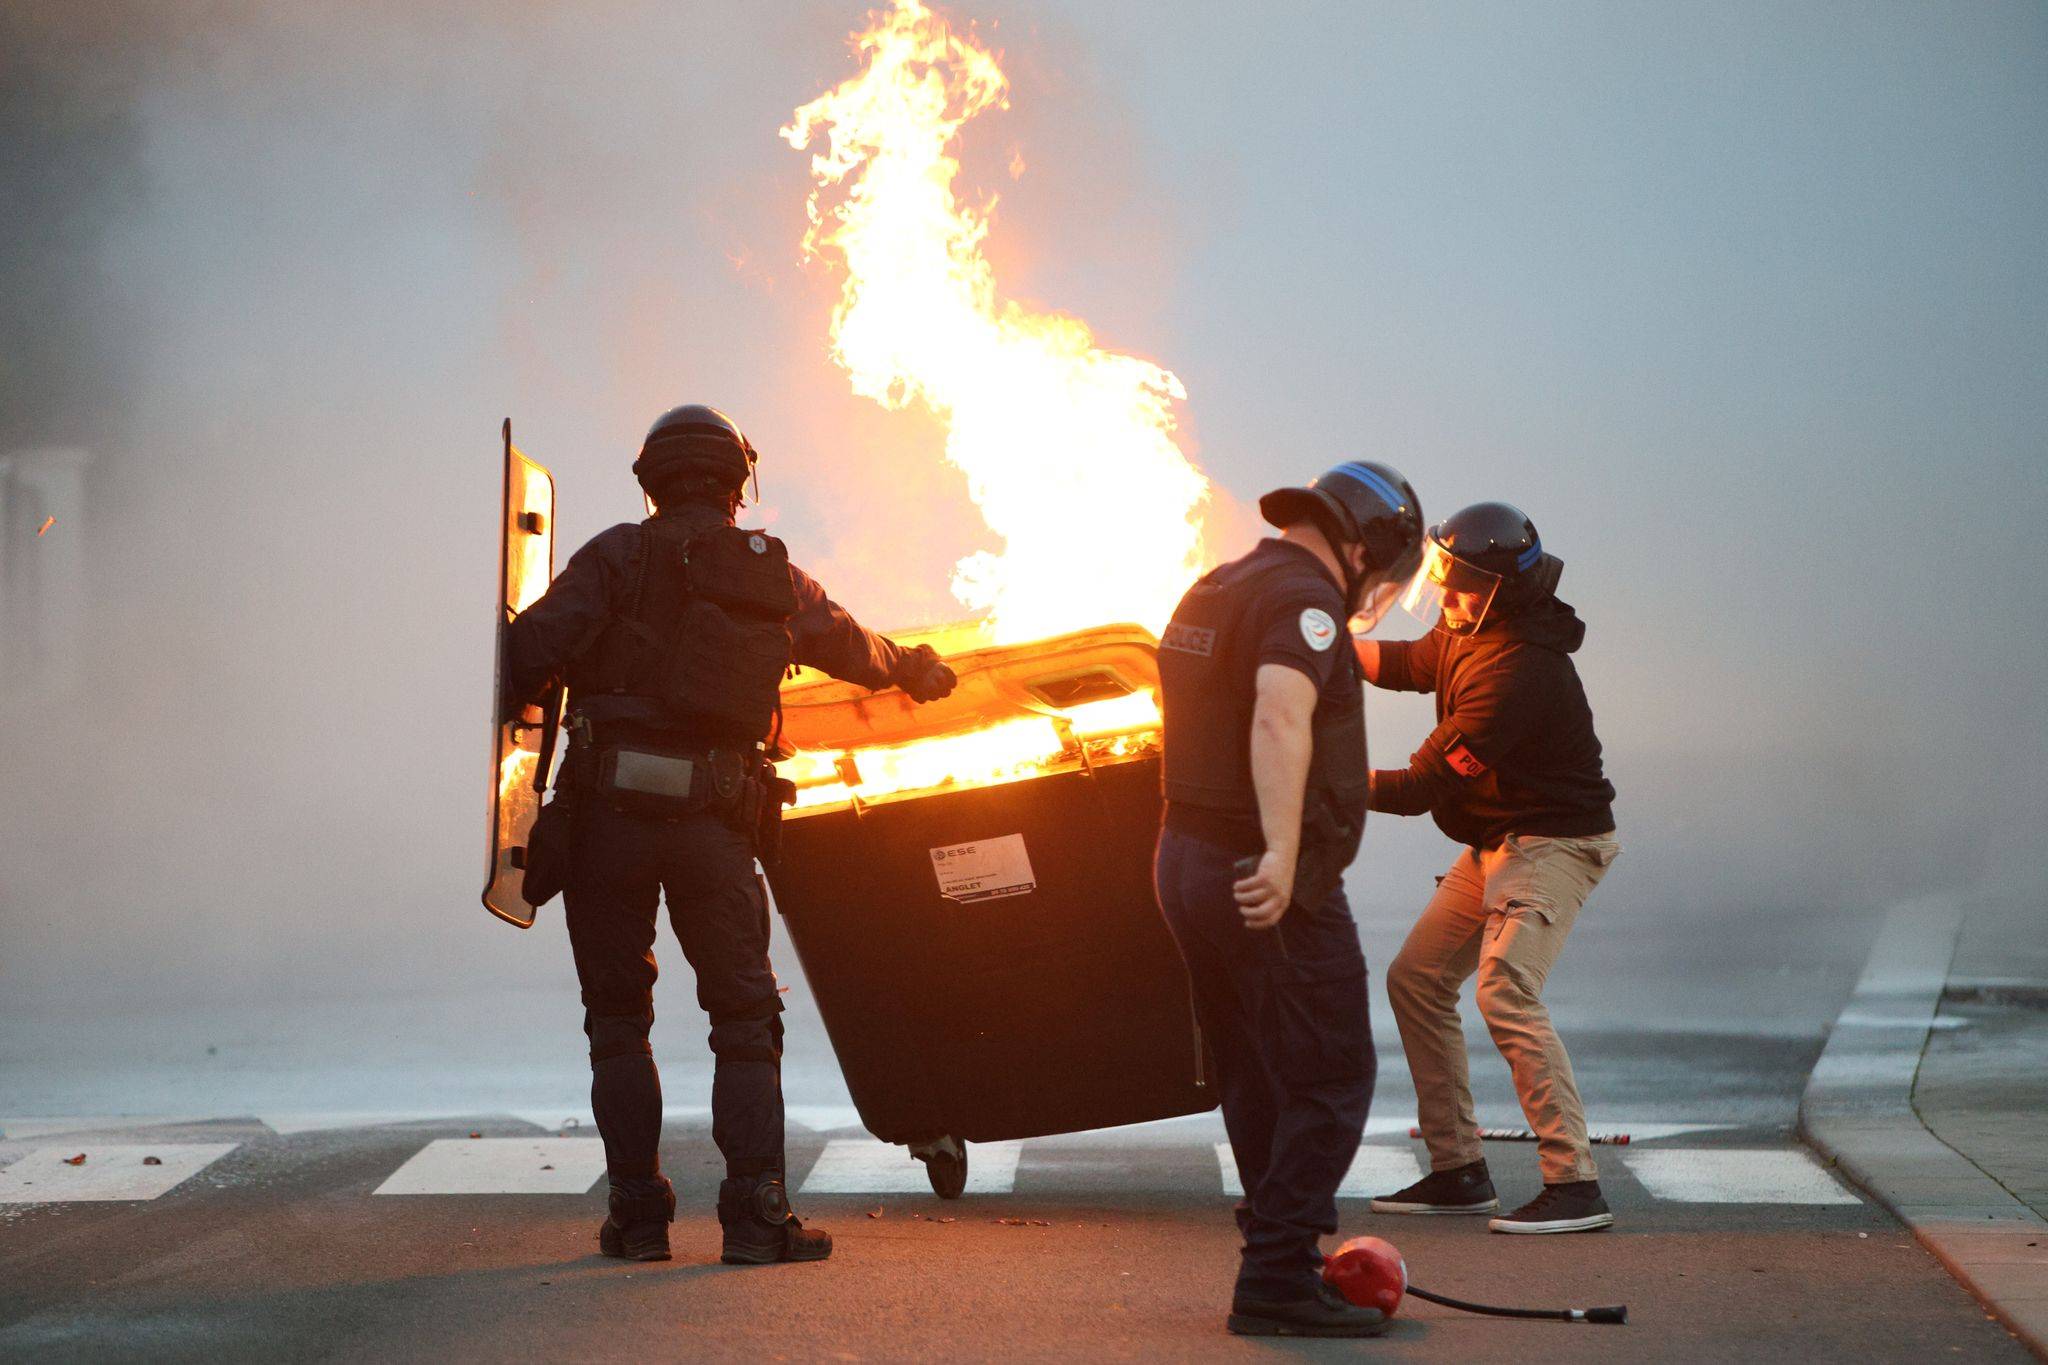
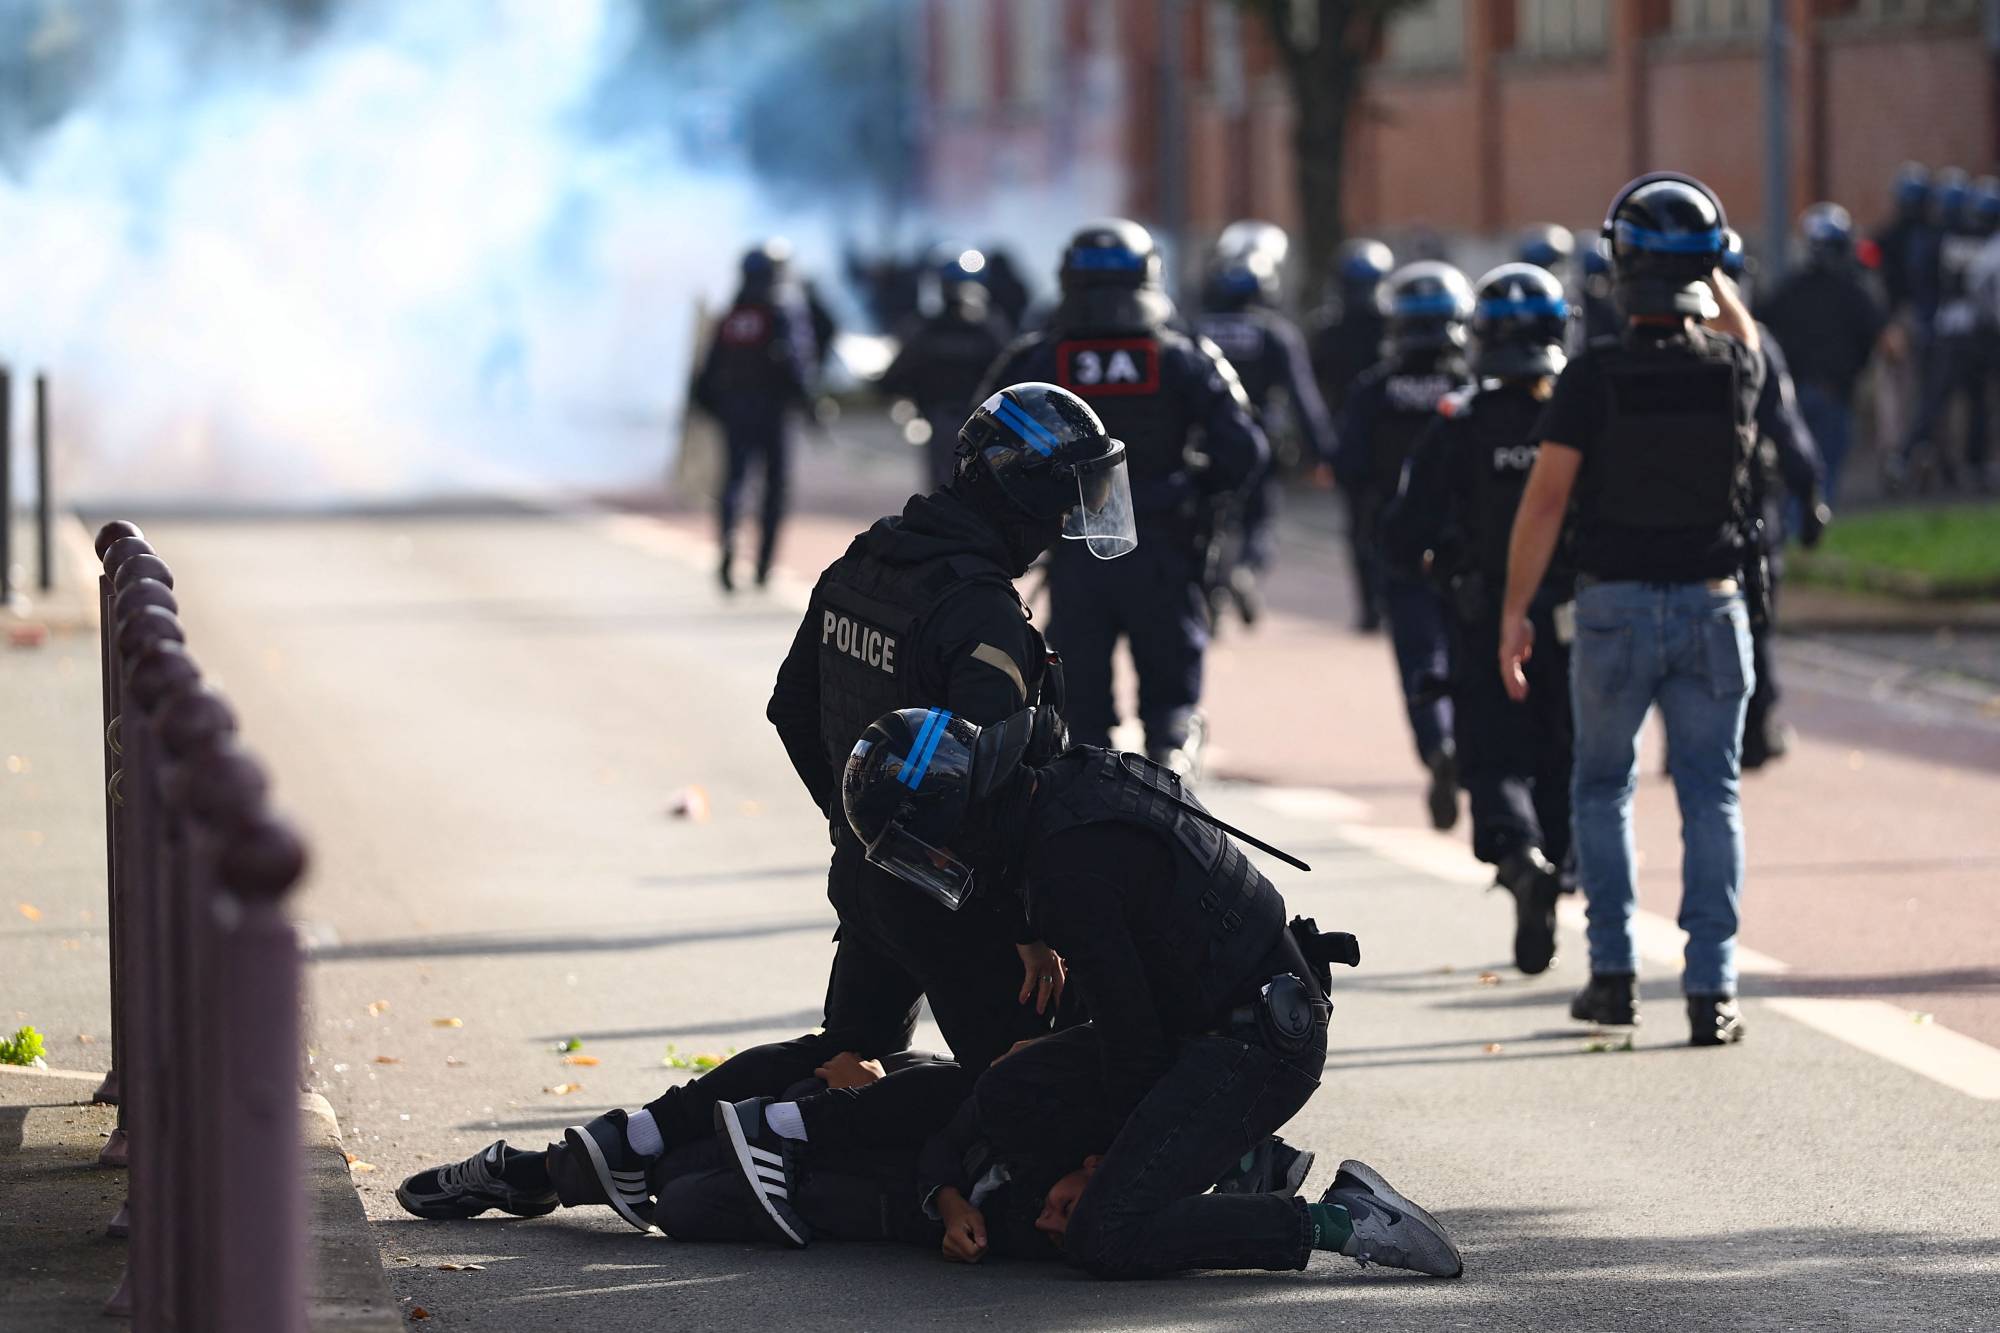
ففرنسا تدخل خريف 2026 على وقع إضرابات للقطاع العام، واحتجاجات طلابية، وإغلاق مدارس، وحواجز في الموانئ، واضطرابات مرتبطة بارتفاع تكاليف المعيشة وأسعار الوقود.
ويخطط مدرسون وموظفون حكوميون لتنظيم احتجاجات ضد مقترحات تجميد الأجور، في الوقت الذي تكافح فيه الحكومة لتمرير الموازنة.
كما شهدت مئات المدارس اضطرابات وعمليات إغلاق، في حين أصبحت الاحتجاجات الطلابية واحدة من أكثر مظاهر الغضب وضوحاً، مع شكاوى من تراجع التمويل وتدهور المنشآت ونقص المدرسين.
وتتداخل هذه الأزمة الاجتماعية مع ارتفاع أسعار النفط والغاز الناجم عن الحرب مع إيران، وهو ما يعيد إلى الأذهان احتجاجات «السترات الصفراء» التي بدأت في 2018 بسبب ارتفاع أسعار الوقود قبل أن تتحول إلى حركة أوسع ضد السياسات الاقتصادية والاجتماعية للحكومة.
ويبدو ماكرون مدركاً لحساسية تكرار ذلك السيناريو. فقد ترأس الأسبوع الماضي اجتماعاً لقادة مجموعة السبع اتفق خلاله على الإفراج عن 100 مليون برميل من الديزل والنفط الخام من الاحتياطيات، في محاولة لتخفيف الضغوط على أسعار الوقود.
لكن أسعار الطاقة ليست سوى جزء من المشكلة.
ففرنسا تواجه في الوقت نفسه ارتفاعاً في تكاليف الرعاية الصحية والمعاشات مع تقدم السكان في العمر، إضافة إلى زيادة الإنفاق العسكري في ظل الحرب في أوكرانيا وتراجع الدور الأمني الأميركي في أوروبا.
موازنة تحت رحمة اليمين المتطرف
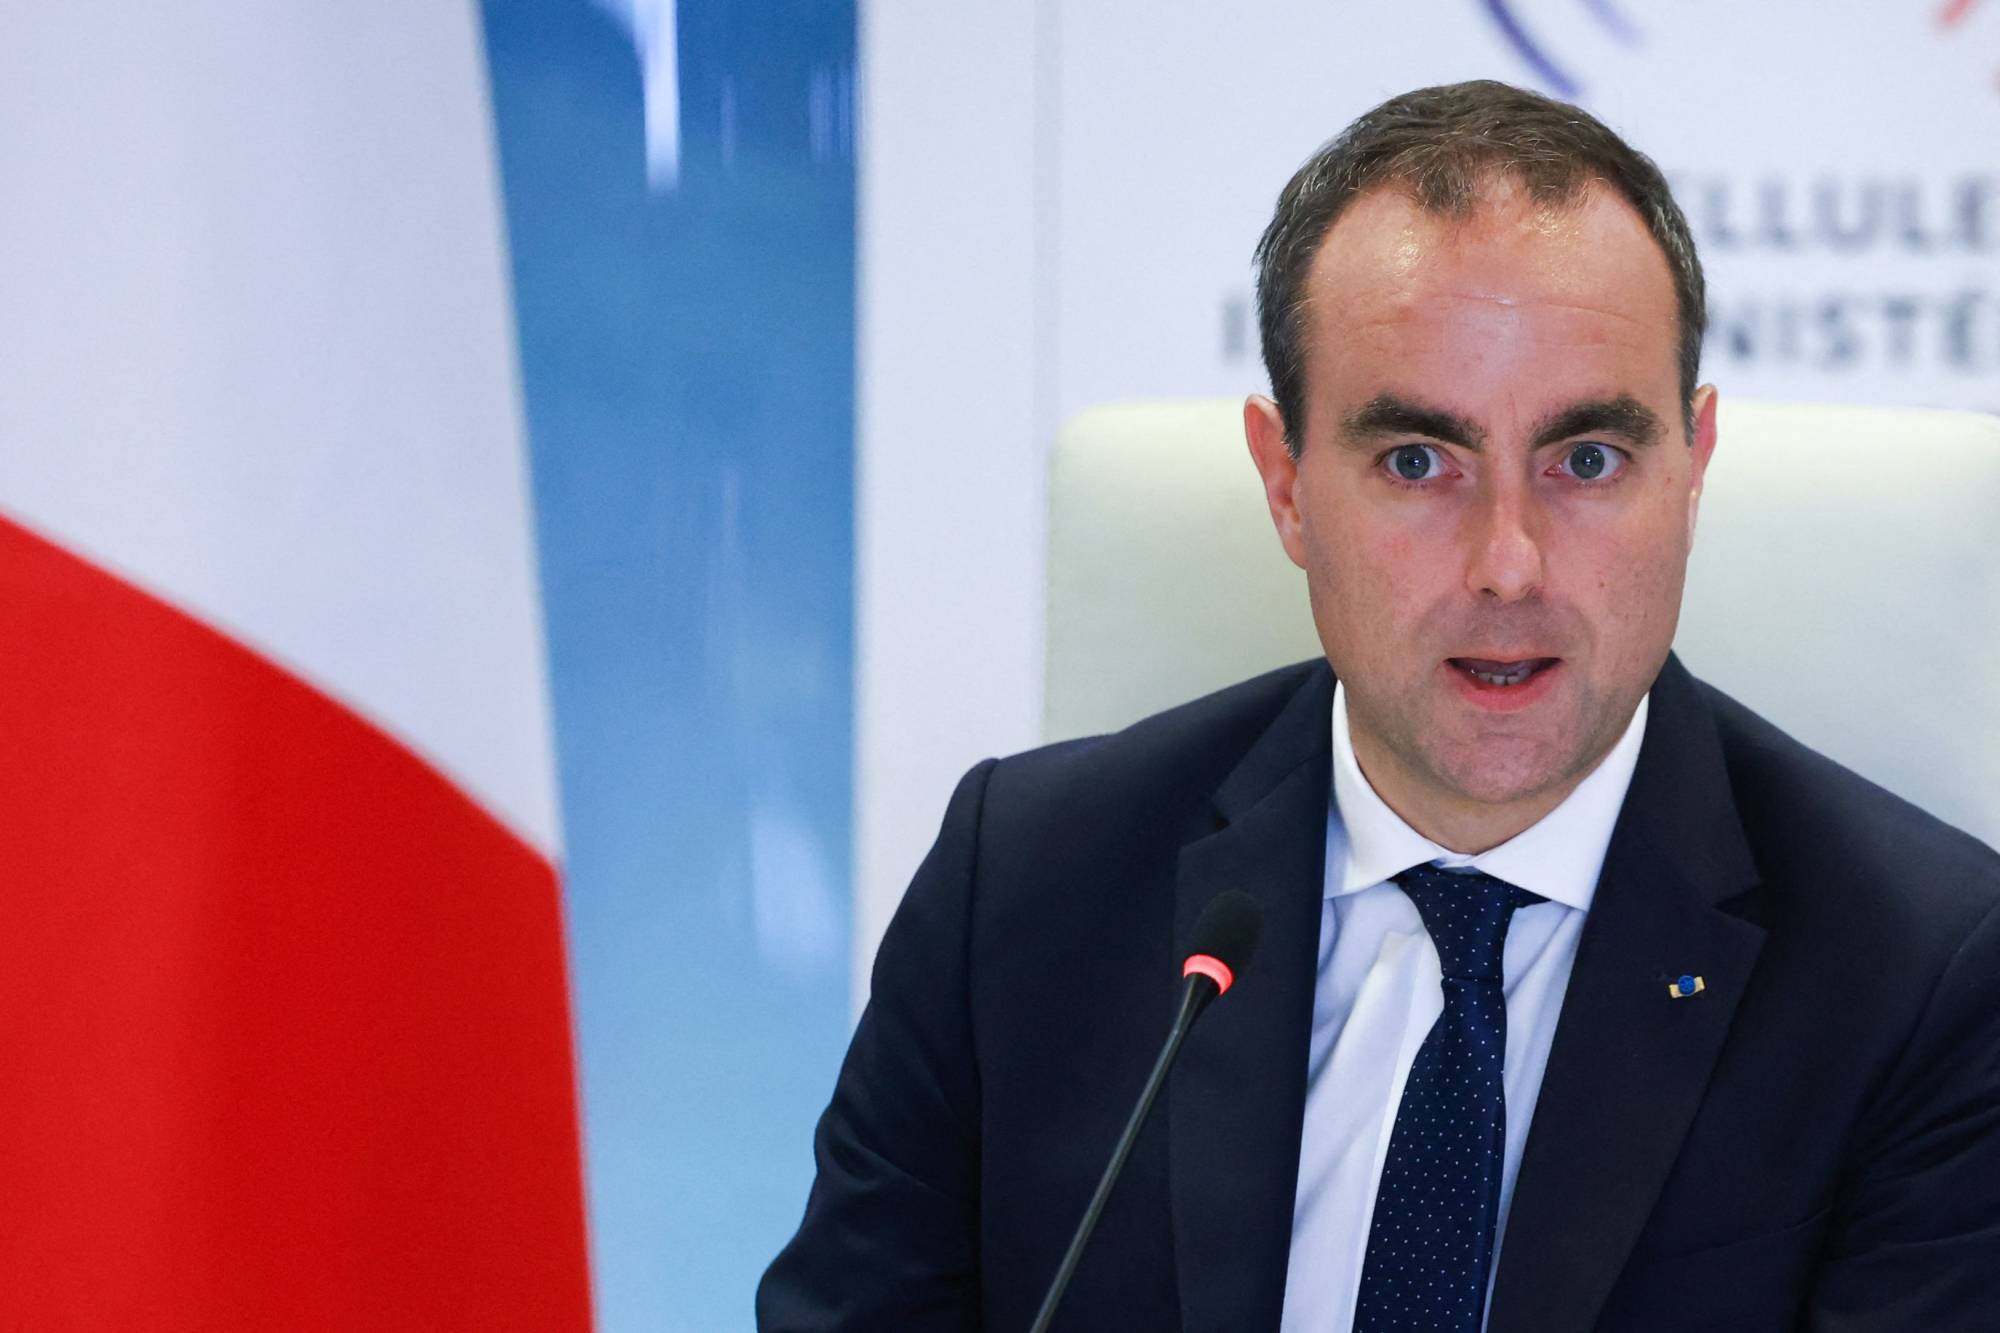
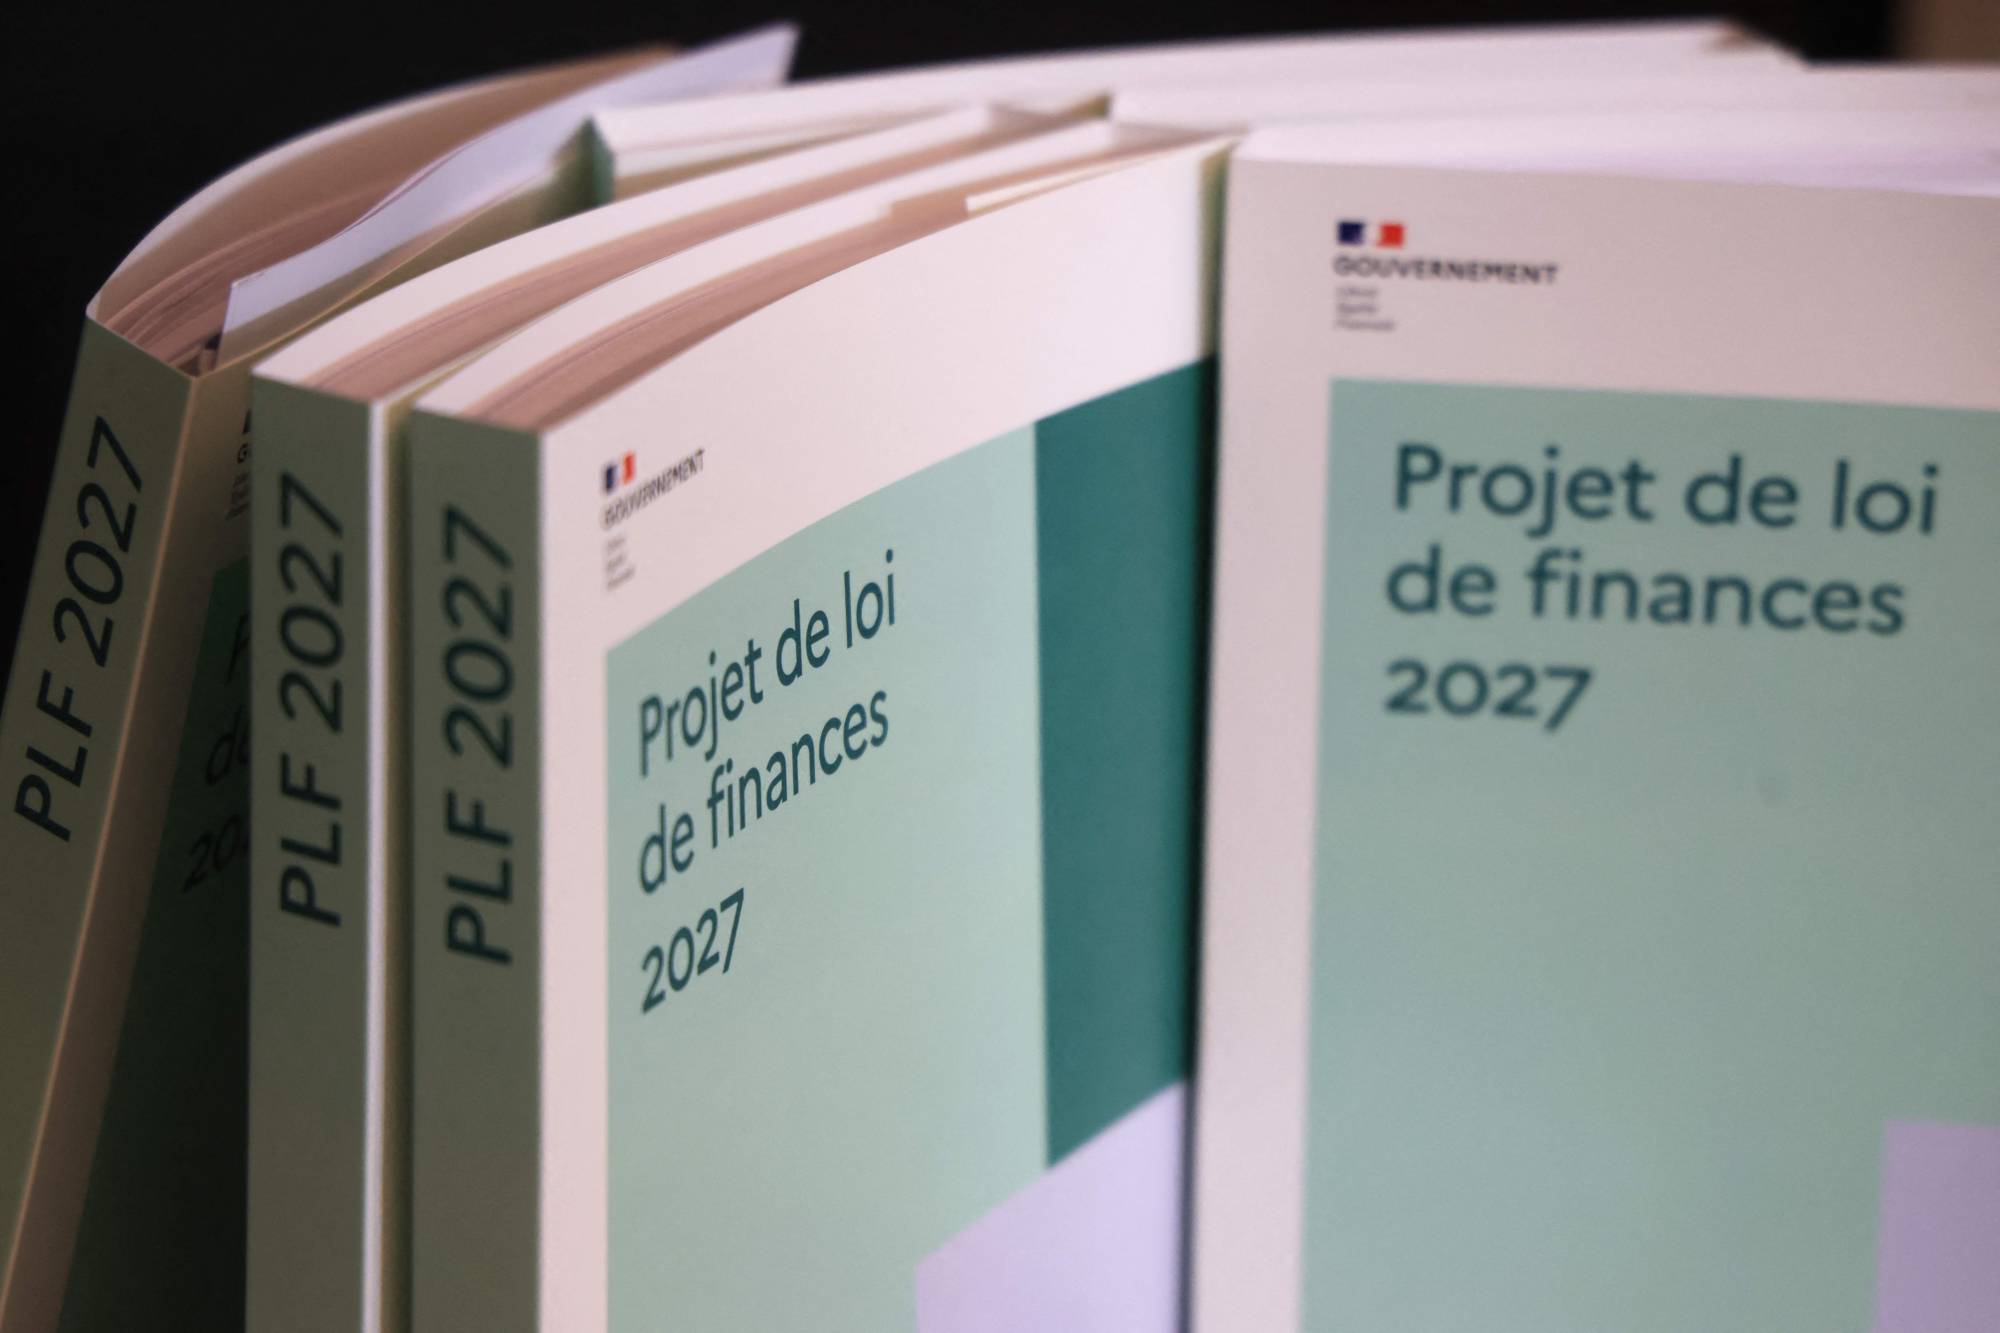
يحاول رئيس الوزراء سيباستيان لوكورنو تمرير موازنة تتضمن زيادات ضريبية وتجميداً لبعض برامج الإنفاق الاجتماعي، بينها مساعدات الإسكان والإعانات العائلية.
لكن نجاحه يعتمد بدرجة كبيرة على موقف حزب «التجمع الوطني» بزعامة مارين لوبان، الذي يملك 118 مقعداً من أصل 577 في الجمعية الوطنية، وهو أكبر حزب منفرد في البرلمان.
ويرى محللون أن لوبان قد تختار الامتناع عن التصويت بدلاً من إسقاط الموازنة، خصوصاً أنها قد تحتاج إلى تجنُّب تحمُّل مسؤولية أزمة مالية أكبر إذا فازت بالانتخابات الرئاسية المقررة في أبريل (نيسان) المقبل.
وتترقب الأسواق خطاباً تلقيه لوبان حول برنامجها الاقتصادي، بحثاً عن مؤشرات على مدى تغير موقف حزبها من المالية العامة منذ حملتها الرئاسية السابقة في 2022.
وتواجه لوبان اختباراً دقيقاً: فهي بحاجة إلى طمأنة أسواق السندات إلى أن حكومتها المحتملة لن تزيد العجز، لكنها في الوقت نفسه تعتمد على خطاب سياسي ينتقد الاتحاد الأوروبي وسياساته المالية.
ولهذا يرى بعض المحللين أن الانتخابات الفرنسية المقبلة قد تكون لحظة مفصلية لا تقل أهمية عن الاستفتاء البريطاني على الخروج من الاتحاد الأوروبي في 2016، ليس فقط بسبب الاقتصاد، بل بسبب مستقبل علاقة فرنسا بالاتحاد الأوروبي.
هل تقترب فرنسا من أزمة ديون؟
رغم كل هذه الضغوط، لا يرى المستثمرون أن أزمة ديون على غرار اليونان أصبحت حتمية.
فمنطقة اليورو تمتلك اليوم أدوات مالية ونقدية أكثر تطوراً مما كانت عليه خلال أزمة الديون السيادية قبل أكثر من عقد، كما أن البنك المركزي الأوروبي يمثل شبكة أمان مهمة في حال تصاعُد اضطرابات الأسواق.
لكن المشكلة أن فرنسا ليست اليونان.
فحجم اقتصادها ودورها المركزي في الاتحاد الأوروبي يجعلان أي أزمة فرنسية أكبر بكثير من أن تكون مجرد مشكلة لدولة واحدة. ولذلك فإن اضطراب سوق السندات الفرنسية يمكن أن ينتقل بسرعة إلى أسواق أوروبية أخرى ويزيد تكلفة التمويل في منطقة اليورو بأكملها.
وفي الوقت نفسه، فإن استمرار الوضع الحالي يحمل تكلفة اقتصادية حتى من دون حدوث أزمة مالية شاملة، إذ ستتجه حصة متزايدة من موارد الدولة إلى خدمة الدين
